Sự kiện ngân hàng Silicon Valley Bank (SVB) bị buộc phải đóng cửa vào ngày 11/3 dẫn đến vụ sụp đổ nhanh chóng của ngân hàng này đã thu hút sự chú ý lớn của giới đầu tư. Chúng ta có thể rút ra được những bài học gì từ sự cố SVB?
SVB là ngân hàng lớn thứ 16 trong nước Mỹ, với khoảng 212 tỷ USD tài sản tính đến tháng 1/2023. SVB khẳng định vị trí thống trị trong làng công nghệ, đặc biệt là trong cộng đồng khởi nghiệp ở thung lũng Silicon. Với 40 năm hoạt động, SVB là điểm đến hấp dẫn với các nhà Start-ups khi có khẩu vị chấp nhận rủi ro cao đối với cả các công ty mới thành lập mà ngân hàng khác khó có thể theo kịp.
SBV tập trung cho vay các công ty khởi nghiệp trong lĩnh vực công nghệ và sức khỏe với phương châm “đối tác tài chính của nền kinh tế đổi mới sáng tạo”. Ngân hàng này được đảm bảo bởi FDIC- một công ty bảo hiểm tiền gửi Liên bang tại Mỹ, với số tiền gửi được bảo hiểm là 4%.
Cùng với sự phát triển của công nghệ, lượng tiền gửi tại ngân hàng này tăng mạnh từ 60 tỷ USD vào quý 1/2020 lên đến 175 tỷ USD cuối năm 2022. SBV chủ yếu đầu tư vào Trái phiếu Chính phủ dài hạn để hạn chế tối đa rủi ro và chi phí thay vì cho vay lại để kiếm lời.
SVB ít đa dạng lĩnh vực hoạt động mà chỉ tập trung vào công nghệ, đổi mới sáng tạo và dịch vụ sức khỏe vốn là những lĩnh vực có nhiều biến động và nhạy cảm với các điều chỉnh của nền kinh tế. Nền kinh tế hậu Covid với nhiều khó khăn chính là nhân tố rủi ro tiềm ẩn lớn đối với ngân hàng này.
SVB huy động lượng lớn vốn ngắn hạn để đầu tư dài hạn vào Trái phiếu Chính Phủ. Điều này tưởng như hạn chế tối đa rủi ro và chi phí nhưng thật không may, việc không thể dự đoán được những biến động bất lợi trên thị trường tài chính, cụ thể là Fed liên tục tăng lãi suất cao kỷ lục, ghi nhận ở mức 9,1% trong tháng 6/2022 để kìm chế lạm phát khiến giá trị khoản đầu tư sụt giảm gây ra thua lỗ. Khoản thua lỗ này chỉ có thể tránh được nếu không bị bắt buộc phải bán để bù đắp cho số tiền bị ồ ạt rút ra.
Thực tế Fed với 8 lần nâng lãi suất trong năm 2022 với mức tăng 450 điểm và đồng USD tăng giá đã khiến hàng loạt start-up công nghệ cũng như đầu tư mạo hiểm mà SBV tài trợ vốn rơi vào khó khăn. Họ cũng nhận thấy SVB không còn an toàn khi lãi suất các khoản vay của SBV thấp hơn nhiều so với lợi suất của trái phiếu kho bạc 10 năm hiện tại của Mỹ. Đây chính là yếu tố khiến nhiều người đồng loạt rút tiền khỏi SBV. Lúc này rủi ro của việc đem tiền gửi ngắn hạn đi đầu tư dài hạn đã chính thức lộ diện.
Ngày 8/3, công ty mẹ SVB thông báo khoản lỗ 1,8 tỷ USD sau khi phải bán các khoản đầu tư trị giá 21 tỷ USD và dự kiến phát hành thêm 2,25 tỷ USD cổ phiếu mới để tăng cường năng lực tài chính nhằm bù đắp các khoản lỗ. Sự việc nóng dần khi tổ chức xếp hạng tín dụng đánh tụt hạng SVB khiến giá cổ phiếu giảm 60% trong khi các Quỹ đầu tư mạo hiểm cũng bắt đầu khuyến nghị các công ty trong danh mục đầu tư rút tiền khỏi SVB. Trong vòng 24 tiếng sau khi SVB thông báo sẽ huy động thêm 2.25 tỷ USD, ngân hàng này không những không trấn an được người gửi tiền mà lại còn ra một bank run- Người gửi tiền tìm mọi cách rút tiền tháo chạy, kể cả những tên tuổi lớn như Peter Thiel's Founders Fund.
Dưới góc nhìn của chuyên gia, mức độ ảnh hưởng tiêu cực của vụ việc Ngân hàng Silicon Valley được cho là không lớn như vụ Lehman Brothers.
Do phần lớn các công ty khởi nghiệp đem gửi tiền vào SVB cho mục đích chi thường xuyên nên trong vài ngày qua đã có vài Starups tuyên bố sa thải nhân viên vì không thể trả lương do tài khoản tại SVB đã bị đóng băng. Họ đối mặt với rủi ro pháp lý về việc chậm trả lương và có thể bị phạt khi không thể thanh toán một loạt khoản đến hạn trong thời gian tới. Một số Startups lo lắng việc có thể bị phá sản. Khu vực công nghệ có lẽ sẽ có cú sốc tiêu cực trong năm nay.
Do đã tạo được các công cụ quản lý mạnh mẽ cũng như các bài học về quản lý kể từ khủng hoảng 2008, đồng thời các ngân hàng ngày nay được đa dạng hóa tốt hơn đồng nghĩa với rủi ro thấp hơn.
Thị trường chứng khoán Mỹ tụt giảm. Chỉ số công nghiệp Dow Jones giảm thêm 350 điểm sau khi đã giảm hơn 540 điểm trong phiên liền trước và trượt sâu khỏi khỏi đường bình quân 200 ngày.
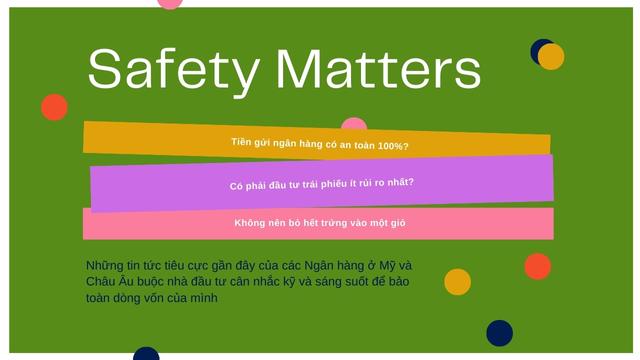
Tiền gửi ở ngân hàng hoàn toàn không an toàn như chúng ta tưởng. Nếu ngân hàng hoạt động kém và bị bank run thì rất khó rút ra. Ngoài ra, không phải toàn bộ phần tiền gửi của chúng ta sẽ được đảm bảo bởi Công ty bảo hiểm hay gói bảo hiểm. Do vậy, lãi suất cao không phải là tiêu chí quan trọng nhất để gửi tiền ở ngân hàng. Cần cân nhắc thêm uy tín của ngân hàng cũng như các yếu tố khác để quyết định “chọn mặt gửi vàng”.
Không phải cứ đầu tư vào trái phiếu là an toàn. Đầu tư trái phiếu cũng giống như đầu cư cổ phiếu, hoàn toàn có thể thua lỗ. Khi lãi suất tăng thì giá trái phiếu sẽ giảm. Thêm nữa, giao dịch trái phiếu thường có tính thanh khoản thấp hơn giao dịch cổ phiếu, vì vậy, đây cũng là rủi ro khi muốn thanh lý trái phiếu.
Không nên đầu tư tập trung vào một giỏ. Việc phân tán rủi ro trong đầu tư cần được cân nhắc hợp lý. Số vốn đầu tư càng nhiều, thì quản trị rủi ro đầu tư rất quan trọng và sự đa dạng danh mục cần được tính tới nhiều hơn. Bản thân SVB bỏ ngỏ quản trị rủi ro về chất lượng tài sản trong một thời gian dài.
Nhanh chóng. Chính xác. Chuyên nghiệp.
Hãy cung cấp thông tin để nhận được tư vấn miễn phí từ chúng tôi!
Bạn có thể hủy đăng ký bất kỳ lúc nào bằng cách nhấp vào liên kết ở cuối email về chương trình khuyến mãi của chúng tôi. Yêu cầu này do Mundus Stones Investment and Trading Group Joint Stock Company đưa ra. Xem chính sách bảo mật đầy đủ của chúng tôi tại đây.


Một thương hiệu thuộc Tập đoàn MUNDUS STONES 


